APYME y el Endeudamiento en Santa Fe
Mario Galizzi y el abogado Néstor Pujato expusieron un paquete de medidas legales para frenar embargos y descuentos abusivos. Los datos oficiales confirman un récord de morosidad, aunque algunas de las cifras que se dieron en la conferencia difieren de las estadísticas públicas.
SANTA FE.– La Asamblea de Pequeños y Medianos Empresarios (APYME) de Santa Fe convocó a la prensa para poner sobre la mesa un problema que, según su presidente, Mario Galizzi, ya no admite demoras: el endeudamiento de familias y pymes, y los embargos sobre los salarios. Junto al abogado Néstor Pujato, la entidad presentó un conjunto de herramientas jurídicas para que los deudores no pierdan su vivienda ni se queden sin ingresos, y le reclamó a la Defensoría del Pueblo de la provincia que asuma un rol activo, incluso con iniciativas legislativas.
El planteo combina un diagnóstico político, una guía legal y una oferta concreta de acompañamiento. Galizzi aseguró que la organización está “dispuesta a caminar en cada barrio de Santa Fe donde nos convoquen” para explicar “cómo defender el salario, cómo defender la PyME y no dejarse abusar por las financieras, por las mutuales, por el sistema financiero que hoy realmente es usurario”.
“Lo venimos denunciando hace un año”
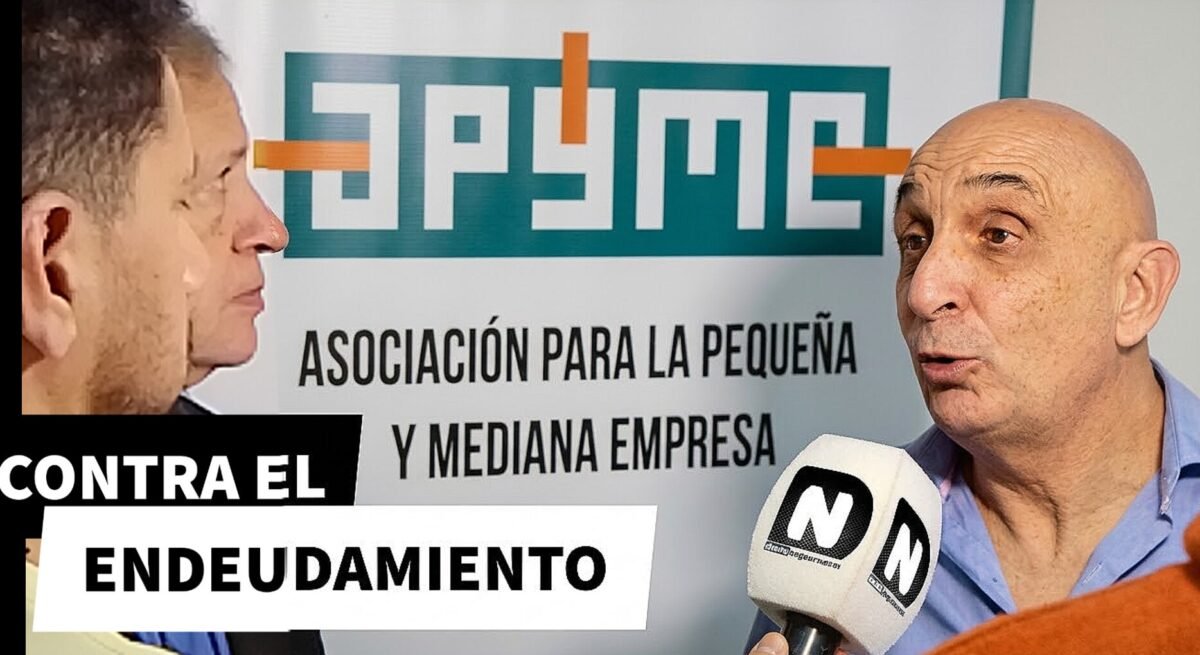
Galizzi explicó que APYME hizo una presentación ante la Defensoría del Pueblo y que el tema no le sorprende. Según dijo, “lo que hemos venido denunciando hace ya un año es que el endeudamiento iba a ir creciendo”.
El dirigente atribuyó el fenómeno a una norma que, en sus palabras, “no se resolvió hace dos días atrás porque no hubo quórum” y a la que definió como “la madre de todas las batallas”. Aunque no la nombró, el contexto remite al DNU 70/2023: el jueves 15 de octubre fracasó en la Cámara de Diputados la sesión especial que buscaba rechazarlo (más adelante se detalla).
Después de casi tres años de su implementación es evidente que es esta la regulación que “ha permitido que todas las PyMEs y todas las familias se endeuden” y la que ha generado “que más del 70% de las familias estén endeudadas, estén en un grado de morosidad, no puedan pagar ni la luz, ni los impuestos, ni los servicios”.
La consecuencia, planteó, es doble. Por un lado, “un cierre masivo de pequeñas y medianas empresas”. Por otro, una caída del consumo que describió como “brutal”, porque quien tiene “embargado el sueldo” no puede comprar. Galizzi dijo que APYME le pidió al sistema judicial y a la Defensoría que actúen frente a lo que calificó como interés usurario y abusos en los códigos de descuento, y habló de una situación de “desesperanza y de desesperación” en los hogares: “mucha gente no puede comprar los medicamentos, no puede comer”.
El presidente de APYME contó además que la gente se lo plantea de manera directa. “Me paran en la calle y me preguntan: ‘Mario, tengo embargado, tengo el código de descuento, ¿qué puedo hacer?’”, relató. Esa falta de información, sostuvo, fue lo que motivó convocar a Pujato para que explique qué medidas se pueden aplicar.
Qué dicen los números y qué no alcanzan a mostrar
La cifra más contundente de la conferencia, es que más del 70% de las familias está endeudada y en mora, y es una de las estadisticas que el oficialismo intenta ocultar, relativizar o directamente negar al punto de trasladar la responsabilidad del endeudamiento social a los endeudados. El Banco Central (BCRA) publica la morosidad, es decir, qué porcentaje de los préstamos bancarios a familias está en situación irregular. Según su Informe sobre Bancos, esa mora llegó al 12,9% en julio de 2026, como para tener una referencia en octubre de 2024 estaba en 2,5%.
Aunque ese indicador deja afuera buena parte de lo que describe APYME: prestamistas informales, préstamos entre familiares, fiado y otras deudas que no pasan por el sistema financiero. Esa zona gris es la captan los relevamientos privados. Uno de la consultora Inteligencia Analítica, difundido por Infobae el 4 de septiembre, encontró que el 76,5% de las personas con dificultades financieras se endeudó para pagar alimentos, servicios, alquiler o vivienda, que el 77,2% de los endeudados tomó nuevos préstamos para cancelar anteriores y que el 62,1% tiene al menos un pago atrasado.
El estudio se centró en quienes destinan más del 10% de sus ingresos a deudas, por lo que describe un problema grave y complejo. Uno de sus autores aclaró que no ve un riesgo sistémico para el sistema financiero que se benificia de quienes si caen en un problema muy serio, los hogares, los trabajadores.
En mayo, el presidente Javier Milei afirmó que su gestión sacó de la pobreza a 14 millones de personas y, el mismo día, el ministro de Economía, Luis Caputo, habló de 12 millones, mientras el INDEC informaba 13,5 millones de pobres en el segundo semestre de 2025. Estas expresiones forman parte de la magia estadistica y las comparaciones estimativas entre periodos que le dan esos numeros favorables y de fantasia a la administración Milei, pero aún con esa mentira repetida para en el primer semestre de 2026 el INDEC informó que la pobreza subió del 28,2% al 32,3% cifra que ni el cinismo de Luis Caputo pudo negar.
Más allá del indicador que se prefiera, todos apuntan en la misma dirección: el endeudamiento de los hogares y su dificultad para pagar están en los niveles más altos de los registros disponibles.
Santa Fe: potencia exportadora, ciudades pobres
El segundo eje del discurso de Galizzi fue la contradicción entre la riqueza que genera la provincia y las condiciones sociales de sus ciudades. “Santa Fe se ha transformado en una de las capitales de la pobreza argentina, es el cuarto conglomerado más pobre de la República Argentina”, afirmó, en referencia a la capital provincial.
Los números del INDEC para el primer semestre de 2026, difundidos el 24 de septiembre, respaldan el fondo del señalamiento con un matiz en el ranking. El Gran Santa Fe registró una pobreza del 38,6% de las personas y una indigencia del 9,8%, por encima del 32,3% del promedio de los 31 aglomerados urbanos. En la lista de mayor a menor incidencia, aparece en quinto lugar, detrás de Concordia, Gran Resistencia, Posadas y Corrientes.
Galizzi comparó esa realidad con el peso productivo de la provincia, “donde sale el 75% de las exportaciones del país”, con “una de las cinco llanuras más importantes” y “el polo portuario más importante del mundo”. Cifra que se confirma con la Bolsa de Comercio de Rosario registrando que el complejo portuario del Gran Rosario despachó entre enero y junio de este año 39,5 millones de toneladas, el 75% del total nacional de las exportaciones agroindustriales del país.
El dirigente cuestionó el modelo productivo que, a su criterio, deja poco en el territorio. Preguntó por qué “la cerealera” no paga impuestos y qué pasa con la producción intermedia, y planteó que una “política extractiva” no equivale a una estrategia de desarrollo.
«APYME viene sosteniendo desde hace dos o tres años que hace falta una política industrial. que Rosario tenga el 11,5% de desocupación. Esto es falta de política industrial”. Mario Galizzi
La cifra es alarmante y no es aislada, un informe del CEPA basado en datos de la Superintendencia de Riesgos del Trabajo indica que la provincia perdió 3.065 empleadores (un 6%) y 20.412 empleos registrados y esto solo entre noviembre de 2023 y mayo de 2026. La caída de empresas se concentró por completo en las de hasta 500 trabajadores. Se trata de una consultora de economía política con una mirada crítica del rumbo económico, por lo que conviene leer sus conclusiones en ese marco.
La mirada del abogado Néstor Pujato: de las causas a las herramientas
El abogado Néstor Pujato abrió su exposición con una definición política. “Este desastre económico tiene nombre y apellido, que es Javier Milei y su plan”, dijo. A su juicio, el primer golpe fue una devaluación que depreció el dinero y derrumbó el salario, y rechazó la idea de que las familias se endeudaron por consumos superfluos: “La gente se endeuda para comprar comida”.
El segundo factor que identificó es el DNU 70/23, que vinculó con la dificultad para pagar alquileres y prepagas y con la liberación de tasas de los bancos, las tarjetas de crédito y las comisiones, que según dijo manejan directamente las entidades financieras. Con una metáfora, resumió su postura: el Gobierno “puso el zorro dentro del gallinero”. Se trata de una posición política del expositor, que el oficialismo no comparte; más adelante se detalla la postura del Gobierno en el Congreso.
Sobre lo estrictamente jurídico, Pujato ofreció tres consejos.
El primero se refiere a la vivienda única. Recomendó que el dueño de la propiedad la coloque “como bien de familia”, un derecho que, aseguró, es económico y simple de ejecutar, sin necesidad de contratar a un escribano ni de hacer una erogación importante. El objetivo, precisó, es “proteger la vivienda única”.
El segundo es una recomendación de conducta: “no perder la calma”. Para el abogado, perderla equivale a acudir al “usurero del barrio”, detrás del cual, según sostuvo, se mueven “mafias”, y eso “va por mal camino”.
El tercero es recurrir al concurso. Pujato propuso “iniciar un proceso de concursos donde se le va a tratar de evitar la quiebra”, impedir el ingreso de oficios de embargo y reordenar los créditos para pagar de manera ordenada, siempre con un único descuento del 20%. Puntos que el letrado recomienda tener en cuenta si se está en una situación de acumulación de deuda.
Lo que se le pide a la Defensoría del Pueblo
La segunda parte de la exposición de Pujato estuvo dirigida a la Defensoría del Pueblo. La definió como “un organismo extraestatal que tiene autarquía, que tiene independencia” y que debe representar de manera colectiva a los ciudadanos cuando hay problemas económicos como este. Por eso, explicó, se le solicita que actúe de manera directa no solo ante el Banco Central y las entidades privadas, sino también mediante su facultad de iniciativa legislativa en ambas cámaras.
El abogado recordó que la provincia tiene competencia para dictar los códigos y las leyes de procedimiento civil y penal, entre ellos los que regulan el cobro de pesos. Allí es donde propone introducir cambios. Pidió que, en los procesos ejecutivos, la mediación sea obligatoria, aunque el juez ya tenga hoy esa posibilidad. Además, tomando como referencia lo que ocurre con la ley de despido, donde al trabajador se le obliga a aceptar la indemnización en 12 cuotas, planteó “que exista una obligación para el acreedor de que presente un plan donde respete un pago en 12 cuotas con un bajo interés que lo tiene que regular el juez”.
Por su parte, Galizzi precisó qué le piden a la Defensoría en términos prácticos: que “se ponga al frente de la defensa de la gente, de la familia, del trabajador, de las PyMEs, de las empresas”, que le explique a la sociedad cómo eliminar los códigos de descuento y recuperar el salario, que evite que se embargue de más, y que discuta las tasas de interés y el tema de los alquileres.
El telón de fondo político
La conferencia se dio en medio de una disputa en el Congreso nacional sobre cómo abordar el endeudamiento familiar. El 9 de septiembre, la oposición reunió quórum en Diputados y la Cámara aprobó, con 249 votos afirmativos, el emplazamiento a comisiones de los proyectos vinculados a la morosidad. El 29 de septiembre las comisiones de Finanzas y Defensa del Consumidor cerraron el debate con tres dictámenes. El oficialismo, el PRO y la UCR reunieron 32 firmas para un proyecto de transparencia y educación financiera, mientras que la oposición juntó 27 para otra iniciativa, en un esquema que no contempla un rescate a los morosos.
El jueves 15 de octubre, la oposición intentó abrir una sesión especial para rechazar el DNU 70/23, prorrogar la emergencia en discapacidad y tratar proyectos de endeudamiento, pero reunió 121 presentes, ocho menos que los 129 necesarios. Las ausencias de legisladores vinculados a gobernadores resultaron decisivas. El presidente de la Cámara, Martín Menem, celebró el resultado: “Quisieron ponerle un freno a la Argentina”. El Senado había rechazado el DNU 70 en marzo de 2024, pero la Cámara baja nunca se pronunció, por lo que el decreto sigue vigente.
En paralelo, el oficialismo convocó a su propia sesión para el miércoles 21 de octubre, con un temario que incluía discapacidad, endeudamiento familiar y la Ley de Tierras, y que consiguió quórum con 131 presentes. Para parte de la oposición dialoguista, esa convocatoria fue una salida para votar esos asuntos sin tocar el decreto.
El Gobierno, por su parte, descartó impulsar un rescate para los deudores y sostiene que una mayor intervención estatal empeoraría el problema, según reflejó la prensa nacional. Para Galizzi, en cambio, el tema es de fondo. “Lo que le vamos a tener que hacer es explicarle a la sociedad” que la norma en cuestión “es el motivo que originó” el sobreendeudamiento de las familias.
“Hoy estamos quebrando”
El cierre de la conferencia tuvo un tono de urgencia. Galizzi insistió en que el impacto no es a futuro sino inmediato: “hoy no están comprando los medicamentos, hoy las empresas PyME están rechazando cheques porque se están concursando y hoy estamos quebrando”.
Mientras la propuesta de intervención a la Defensoría espera respuesta, APYME dejó una oferta práctica: recorrer los barrios que lo soliciten para enseñar a los vecinos a defender el salario y los pequeños negocios. La entidad apuesta a que la información jurídica, más que una solución definitiva, sirva como primera barrera para que el endeudamiento no termine en embargos, concursos y cierres.
APYME y el Endeudamiento en Santa Fe APYME y el Endeudamiento en Santa Fe APYME y el Endeudamiento en Santa Fe APYME y el Endeudamiento en Santa Fe APYME y el Endeudamiento en Santa Fe APYME y el Endeudamiento en Santa Fe APYME y el Endeudamiento en Santa Fe APYME y el Endeudamiento en Santa Fe APYME y el Endeudamiento en Santa Fe APYME y el Endeudamiento en Santa Fe APYME y el Endeudamiento en Santa Fe APYME y el Endeudamiento en Santa Fe APYME y el Endeudamiento en Santa Fe
APYME y el Endeudamiento en Santa Fe APYME y el Endeudamiento en Santa Fe APYME y el Endeudamiento en Santa Fe APYME y el Endeudamiento en Santa Fe APYME y el Endeudamiento en Santa Fe APYME y el Endeudamiento en Santa Fe APYME y el Endeudamiento en Santa Fe APYME y el Endeudamiento en Santa Fe APYME y el Endeudamiento en Santa Fe APYME y el Endeudamiento en Santa Fe APYME y el Endeudamiento en Santa Fe
Noticias relacionadas
Mitre vs Colón en vivo | en Santiago del Estero el Sabalero busca consolidarse en la recta final de la Primera Nacional
Colón vs Estudiantes en vivo – Fecha 32, a cuatro partidos del final